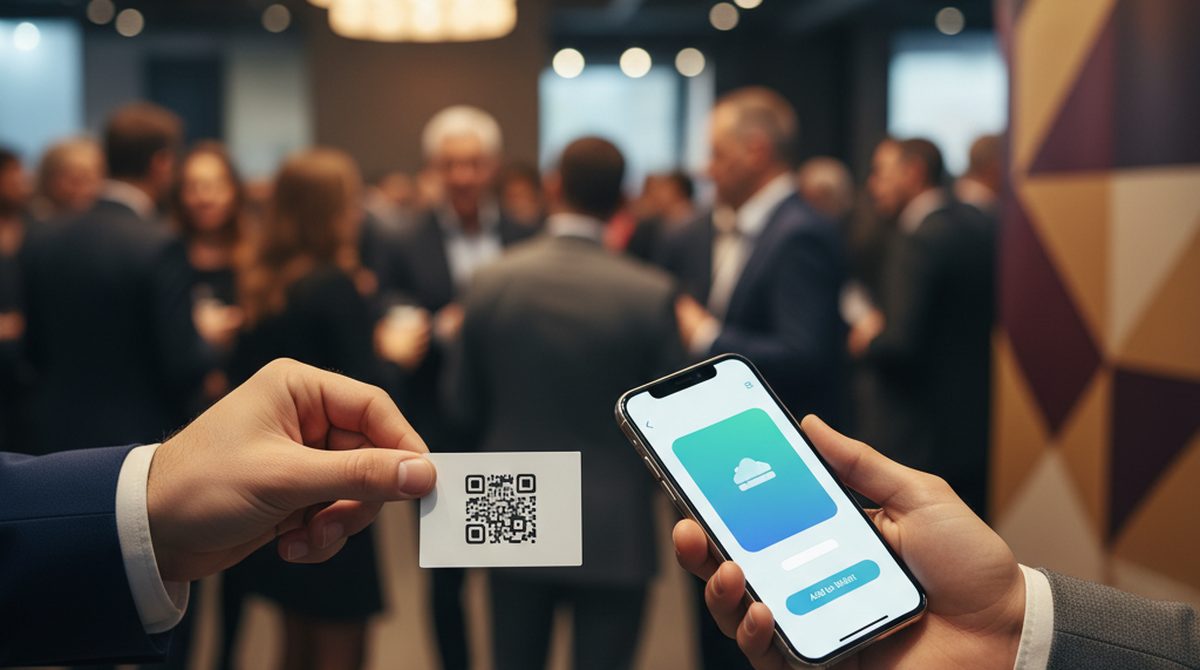
Letzte Branchenmesse, Donnerstagabend. Ich räume meinen Rucksack aus. 47 Visitenkarten kommen zum Vorschein. Manche aus der Brusttasche, manche aus dem Hosensack, einige von einem Stapel auf dem Tisch im Hotelzimmer. Ich versuche zu sortieren: bei fünf weiß ich überhaupt nicht mehr, wer das war. Bei zwölf erinnere ich mich an ein Gespräch, aber nicht an den Inhalt. Bei dem Rest immerhin grob: "der vom B2B-Tooling-Anbieter", "die mit der freundlichen Stimme aus Wien".
Drei Wochen später hab ich nochmal nachgeschaut. Genau zwei der 47 Karten sind tatsächlich zu einem Follow-up geworden. Der Rest liegt seit der Messe unverändert in einer Schublade. Keine Mails geschrieben, keine Anrufe getätigt, kein LinkedIn-Connect. Eine Verschwendung — auf beiden Seiten. Die anderen 45 haben es genauso gemacht mit meiner Karte.
Das Visitenkarten-Paradoxon
Visitenkarten sind ein interessantes Format. In Sekunden ausgetauscht. In Tagen vergessen. Das eigentliche Ziel — dass der Empfänger die Kontaktdaten weiterverwendet — wird in den meisten Fällen nicht erreicht. Studien dazu sind rar und meist marketing-getrieben, aber das alltägliche Erlebnis spricht für sich: Stapel ungenutzter Papierrechtecke in jeder Schreibtischschublade.
Das Problem ist nicht die Visitenkarte selbst. Das Problem ist der Übergang. Vom Papier in den richtigen Kontakt-Speicher kommt sie nur, wenn der Empfänger das aktiv macht — Karte abtippen, abscannen, abfotografieren. Eine zusätzliche Aufgabe nach einem langen Tag. Die meisten Leute machen sie nicht.
Was bisherige digitale Alternativen versuchen
Es gibt viele Versuche, das zu lösen:
vCard via QR-Code. Der Klassiker. Du druckst einen QR auf die Karte, der eine vCard-Datei liefert. Empfänger scannt, importiert in die Kontakte. Funktioniert technisch — wird in der Praxis selten gemacht. Der Zwischenschritt "in Kontakte importieren" ist die Hürde.
LinkedIn-Connect. Direkt am Stand verbinden. Praktisch, aber nicht in jeder Branche sinnvoll, und nicht jeder will LinkedIn als Kanal nutzen.
AirDrop. Nur zwischen Apple-Geräten. Reicht nicht.
NFC-Karten (Linq, Mobilo, V1ce). Hipp, sehen schick aus. Empfänger muss aber das Handy ranhalten — und viele Modelle (besonders ältere Android) haben NFC-Reader an unbekannten Stellen.
Custom-Apps. "Lade unsere App!" Niemand will am Messestand eine neue App installieren.
Das gemeinsame Problem all dieser Lösungen: Sie verlangen einen aktiven Schritt vom Empfänger. Und der ist auf einer Messe oder beim Networking-Event meistens müde, abgelenkt oder beschäftigt.
Wallet-Visitenkarte als pragmatischer Ansatz
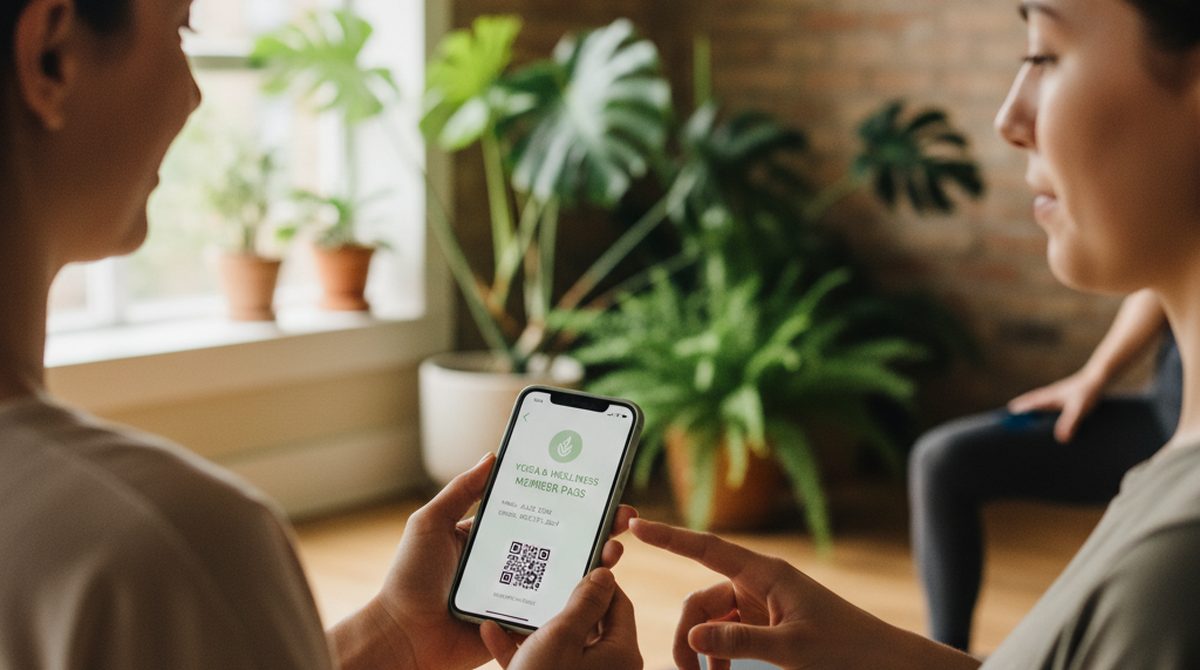
Eine Wallet-Visitenkarte funktioniert anders. Du baust dir einen Wallet-Pass mit deinen Kontaktdaten — Name, Firma, E-Mail, Telefonnummer, vielleicht Logo und Foto. Diesen Pass machst du via QR-Code zugänglich, den du auf eine kleine echte Karte druckst (oder direkt am Handy zeigst).
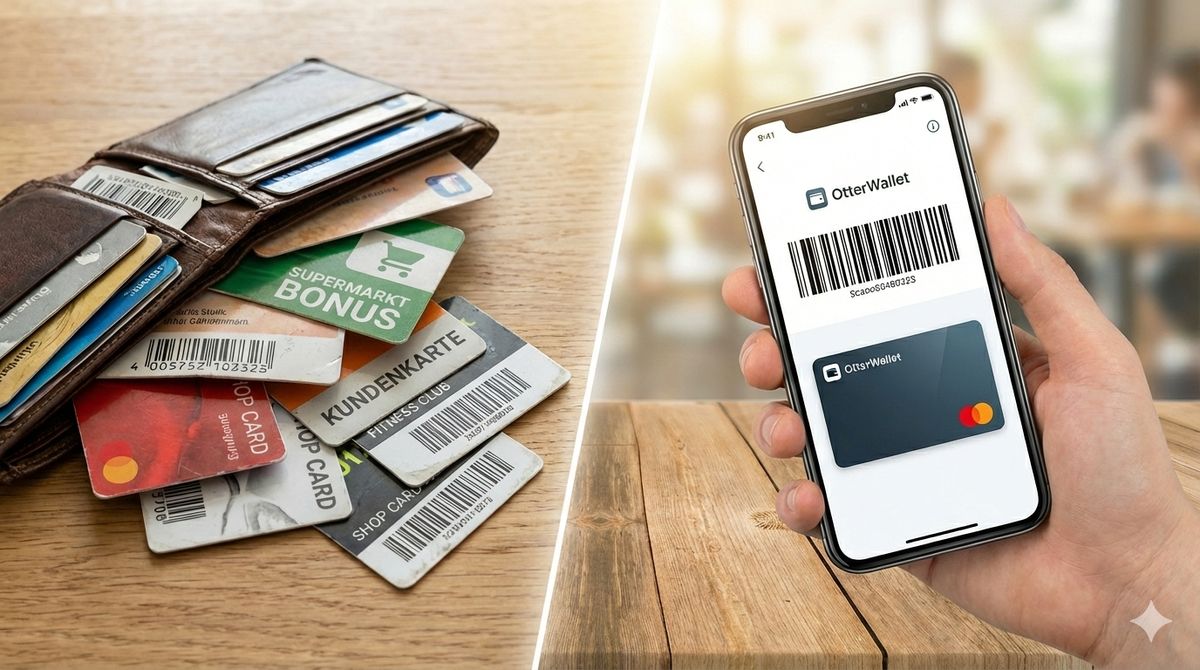
Der Empfänger scannt einmal, tippt "Zum Wallet hinzufügen", und der Pass landet im Wallet. Kein Import, kein Zwischenschritt, keine zusätzliche App. Die Karte liegt jetzt da, wo der Empfänger ohnehin hinguckt — neben Bankkarte und Boarding Pass.
Drei konkrete Vorteile:
1. Sichtbarkeit. Im Wallet ist die Karte sichtbar. Wenn der Empfänger nach drei Tagen mal Wallet öffnet, taucht dein Name als Pass auf. Die Schublade tut das nicht.
2. Aktualisierbarkeit. Telefonnummer geändert, neue E-Mail, neue Firma? Über die Pass-Update-API kann der Wallet-Pass remote aktualisiert werden — bei allen Empfängern, die ihn behalten haben. Eine echte Visitenkarte, die mit dir altert.
3. Klick-Aktionen. Wallet-Pässe können Aktions-Links haben: direkt anrufen, direkt E-Mail schreiben, Webseite öffnen. Aus der gespeicherten Karte wird ein Click-to-Action-Tool.
Wie das praktisch aussieht
Drei Schritte:
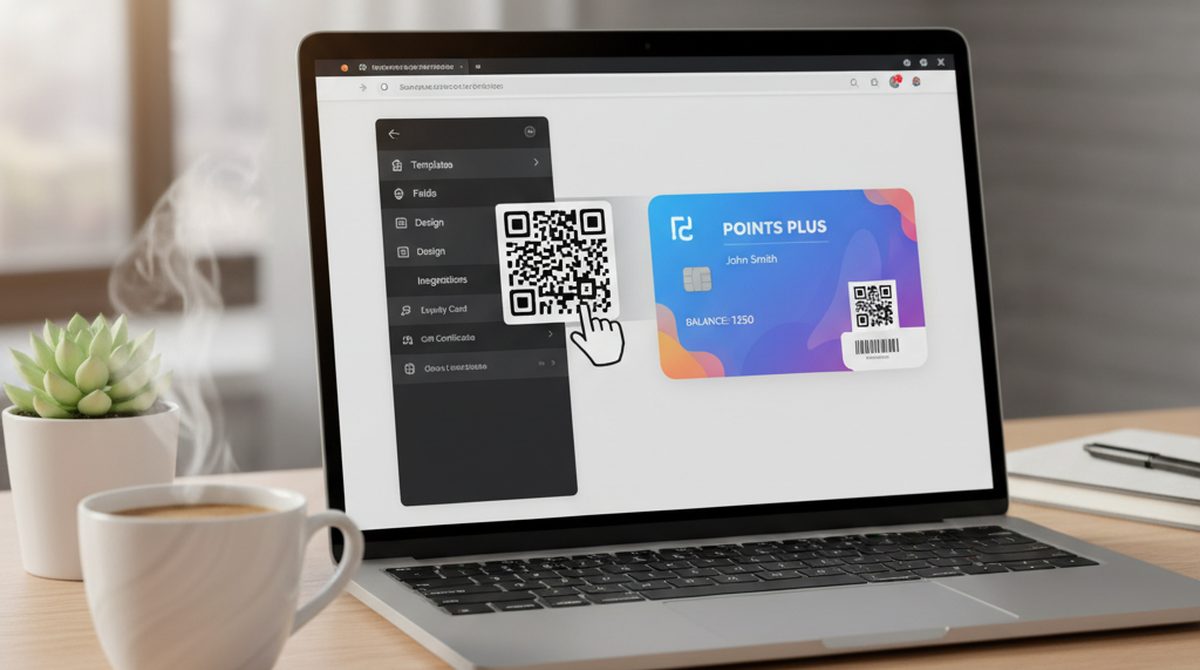
1. Wallet-Pass bauen. OtterWallet generiert einen Generic-Pass — Foto, Logo, Hintergrundfarbe, deine Kontaktdaten als Felder. Der QR auf der Vorderseite verlinkt zur eigenen Webseite oder zur Direkt-Aktion (z.B. mailto:).
2. QR drucken. Du druckst eine kleine Karte oder einen Sticker mit nur einem QR-Code drauf — der Code, der den Wallet-Pass liefert. Minimaler Druck, minimaler Aufwand.
3. Beim Treffen. "Hier ist mein QR — kurz scannen?" Der Empfänger scannt mit der Kamera, kommt auf eine Mini-Webseite, tippt "Zum Apple Wallet" oder "Google Wallet" — fertig.
Die Übergabe dauert keine 10 Sekunden länger als bei einer Papierkarte. Aber das Ergebnis ist: der Kontakt landet wirklich beim Empfänger, nicht in einer Schublade.
Was es ersetzt — und was nicht
Ehrlichkeitshinweis: Wallet-Visitenkarte ist nicht für alle und alles die richtige Antwort.
Was es ersetzt:
- Den Stapel Papier-Visitenkarten in Schreibtischschubladen
- Den lästigen Vorgang "Karte einscannen oder abtippen"
- Veraltete Kontaktdaten bei Empfängern (wegen der Update-Funktion)
Was es nicht ersetzt:
- Die Materialhaptik. Wer im Premium-Segment unterwegs ist (Anwalt, Architektin, Premium-Beratung), bei dem ist die hochwertige Karte selbst Teil der Markenkommunikation. Da wäre ein QR-Sticker ein Stilbruch.
- Den Kontakt-Import. Ein Wallet-Pass ist keine vCard. Wer den Eintrag in Apple Kontakte oder Google Contacts braucht, muss den Pass-Inhalt zusätzlich übernehmen — manuell oder via einer Verlinkung.
- Branchen mit konservativem Networking-Stil. Bei manchen Berufsgruppen (Verbände, klassische Industrie) wirkt der QR-Code nicht selbstverständlich.
Wann lohnt sich das wirklich
Drei Profile, bei denen sich der Aufwand auszahlt:
- Selbstständige und Freelancer mit häufigem Networking. Auf Messen, bei Pitches, bei Kunden-Erstgesprächen.
- Sales-Personen mit hohem Volumen — wer pro Tag 20 Kontakte tauscht, profitiert massiv vom Update-Mechanismus.
- Konferenz-Sprecher und Solo-Brand-Personas — der Wallet-Pass mit Foto wird nach dem Vortrag auf den Bildschirmen der Zuschauer aktiv. Keine Karte, die im Saal vergessen wird.
Weniger lohnenswert: Berufsgruppen mit selten Kontaktaustausch (klassische Verwaltung, Lehrer, Handwerk in fester Region). Da reichen die Papierkarten weiterhin — Aufwand und Nutzen passen nicht.
Fazit
Visitenkarten sind ein Format aus dem letzten Jahrhundert. Sie funktionieren nicht schlecht — sie funktionieren bloß nicht so, wie ihr Versprechen es sagt. "Hier sind meine Kontaktdaten, melde dich" — und dann meldet sich niemand, weil die Karte nach drei Tagen vergessen ist.
Eine Wallet-Visitenkarte verschiebt den Kontakt dorthin, wo Menschen heute hingucken: ins Handy. Sie ist nicht für jeden Beruf, nicht für jede Situation. Aber für die, bei denen sie passt, ist sie eine kleine, pragmatische Verbesserung — weniger Schubladen-Ende, mehr Folgekontakt.